长鑫科技半年净赚776亿,同一天发中报的龙芯中科却亏了2.24亿——如果你以为这两家公司是在同一个赛道里竞争、只是业绩有好有坏,那就完全理解错了。它们干的根本不是同一个生意。 长鑫这776亿利润的来源,简单到一句话就能说清:全球DRAM内存芯片价格半年涨了80%以上,长鑫作为国内唯一能大规模量产通用DRAM的原厂,满负荷产能全部吃到了这波涨价红利,而前期烧钱建厂时积累的千亿级固定资产折旧已经在过去几年消化完毕,营收涨了8.7倍、成本只涨了70%,利润直接炸开。
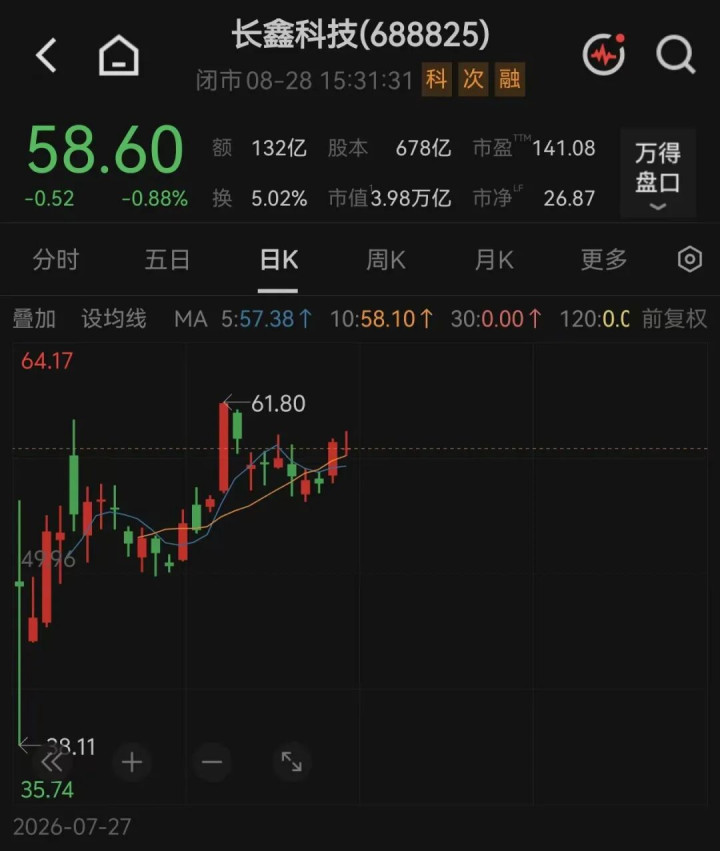
长鑫科技股票日K线走势与行情数据界面
同一批披露中报的澜起科技也赚了19.97亿、同比增长72%,龙芯中科却还在亏——这不是同一个故事里的不同章节,是三个完全不同的故事。
谁是靠涨价赚钱,谁还在烧钱换市场看一家公司怎么赚钱,先看它的营收规模和毛利率组合。长鑫科技上半年营收1503亿,主营业务毛利率84.84%。澜起科技营收33.35亿,毛利率65.3%。龙芯中科营收2.72亿,毛利率52.08%。
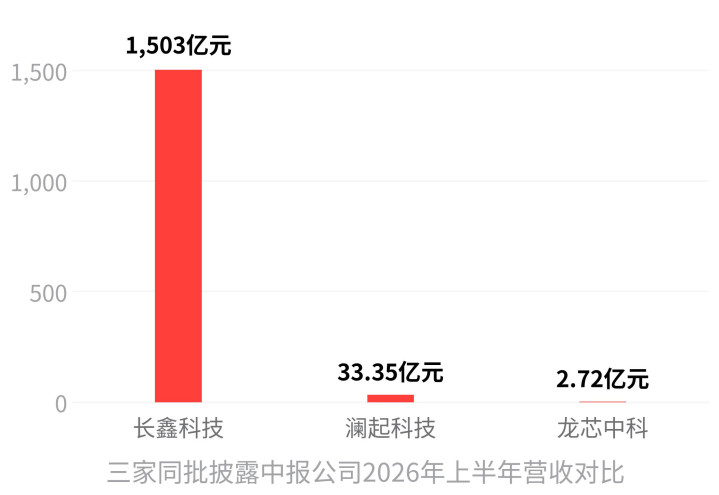
这三个数字摆在一起,差距的根源就出来了。长鑫做的是DRAM内存芯片——一种标准化程度极高、全球统一定价的大宗商品。
当全球DRAM合约价一个季度涨93%-98%、DDR5 16Gb颗粒从2025年年中不到5美元涨到超过34美元,长鑫所有产线跑出来的每一片芯片,都在以比一年前贵好几倍的价格卖出去。这跟公司管理有多优秀、销售团队有多努力关系不大——是行业周期把价格推上去的。
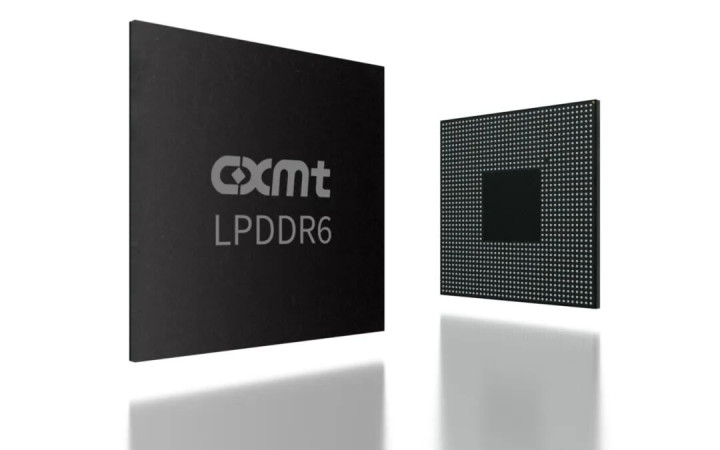
长鑫存储量产的LPDDR6内存芯片实物
澜起科技做的是内存接口芯片,虽然也受益于DDR5换代周期,但它赚的是技术升级的钱:DDR5新子代RCD芯片和互连类芯片新品收入占比提高,带动互连类芯片毛利率攀升到69.3%。
这个毛利率已经是相当优秀的水平,但跟长鑫84.84%的毛利率之间差的这15个百分点,就是"大宗商品涨价"和"技术产品升级"两种赚钱逻辑的本质区别。
龙芯中科做的是国产CPU处理器,还处在向市场证明自己能用、好用的阶段。上半年信息化类芯片卖了1.47亿,工控类芯片卖了0.68亿,加起来2.15亿的芯片收入,研发费用就烧了2.47亿。
这不是经营不善,是赛道本身所处商业化阶段的差异——DRAM已经是一个每年1500亿美元以上的成熟市场,国产CPU还在从0到1的爬坡期。
同样的涨价,利润为什么差出百倍长鑫776亿利润里还有一个关键细节,很多人没注意到:扣非净利润是787.93亿,比归母净利润776.05亿还高出11.88亿。这意味着什么?非经常性损益整体是净损失,政府补贴、投资收益这些"外快"不仅没贡献利润,反而还拖了后腿。这776亿每一分钱都是卖芯片赚来的。
更夸张的是现金流。长鑫上半年经营活动现金流净额1311.56亿,同比增长近30倍,比净利润还高出500多亿,期末应收账款只有66.53亿,不到总营收的5%。在供不应求的卖方市场里,长鑫拿到的是"先款后货"的待遇——客户先把钱打过来,排队等芯片。
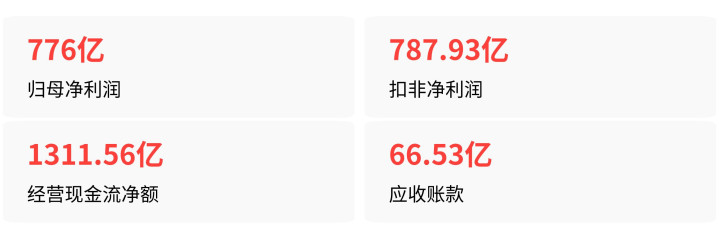
澜起科技的利润结构就复杂一些。上半年归母净利润19.97亿,扣非净利润只有13.22亿,差了6.75亿。这差额主要来自投资收益和公允价值变动收益合计6.82亿,同比增长5939%。换句话说,澜起账面利润里有超过三分之一来自投资,而非芯片主业。
这不是说澜起不赚钱——扣非净利润也增长了21%,但和长鑫"每一分钱都是主业赚的"相比,利润成色不在一个量级。
龙芯中科则是另一番光景。亏损2.24亿,但好消息是亏损在收窄,去年同期亏了2.94亿。而且经营现金流虽然还是负的9074万,但同比增加了2.32亿,收款收入比达到1.32,说明收现金的能力在改善。对于一家还在技术投入期的公司来说,现金流改善比利润转正更值得关注。
业绩差距是一次性的,还是结构性的把时间线拉长看,这种"龙头吃肉、中小厂商喝汤甚至挨饿"的格局,在存储行业每一轮上行周期都会重演。2023-2024年那轮周期,头部模组厂江波龙营收同比暴涨72.48%。
2026年上半年,A股37家已披露的数字芯片设计公司归母净利润平均同比增长405.64%,中位数只有288%——头部企业把平均值拉高了一大截。
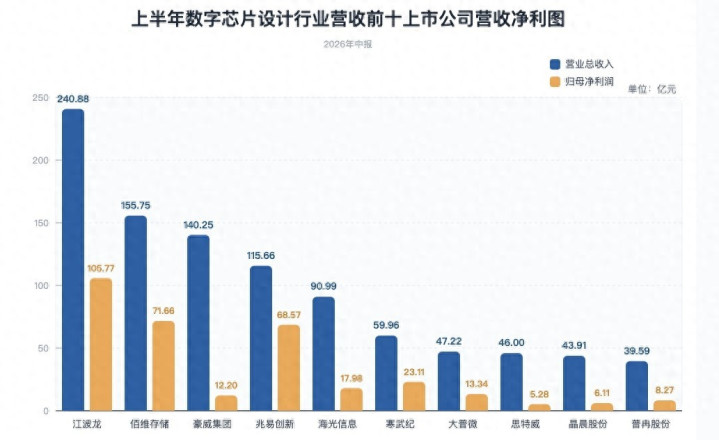
2026年上半年数字芯片设计行业前十营收净利对比
长鑫的护城河也不是今天才挖出来的。当前月产能18万片/月,全球比特出货份额约11%,是国内唯一进入全球DRAM前五的原厂,国内其他厂商合计份额不到1%。
过去6年累计亏损超300亿,对应的是1815.63亿固定资产的折旧成本在行业低谷期消化完毕,等到行业上行时,营收涨8.7倍、成本只涨70%的剪刀差就出现了。这个"亏了6年、一把赚回来"的剧本,不是任何一家同行能在短期内复制的。
龙芯中科面临的是完全不同的命题。国产CPU的市场教育、生态建设、客户信任,每一样都需要时间。3A6000系列芯片受内存硬盘涨价影响,整机出货节奏放缓,销量还下降了。
但3C6000和2K3000/3B6000M已经实现小批量出货,成为CPU收入的新主力——这是在用上一代产品扛住阵痛、用下一代产品打开局面,属于典型的技术公司"穿越周期"打法。
长鑫自己在半年报里说了一句大实话:DRAM价格持续大幅上涨"不具备可持续性"。这不是谦虚,是清醒。存储行业历史上每一轮暴涨之后都会迎来价格回落,届时长鑫的毛利率从84.84%往下降是必然的。
但跟过去不同的地方在于,经过这一轮利润净化,长鑫账上趴着1434亿货币资金,就算行业再入寒冬,也回不到从前连续亏损的状态了。
广瑞网提示:文章来自网络,不代表本站观点。